2012年至2016年,在個人電腦與資料中心伺服器所用的FinFET晶片上,英特爾是領先者。台積電與三星則並駕齊驅,爭取蘋果、高通與輝達等客戶的訂單。兩家公司推出新一代三維製程的時間,也逐漸縮短了與英特爾的差距。
競爭者之間的距離從2016年開始改變。英特爾原本計畫在2016年推出10奈米產品,量產日期卻一再延後,部分原因是它為了提升效能,每一步都跨得更大、更激進。這場失足背後的商業模式差異,之後我們還會再聊到。
英特爾的10奈米技術先是延後幾個月到2017年,接著延到2018年,直到2019年才真正投入量產。那個時候,台積電的7 奈米製程早已量產。
台積電與三星推出新製程的時間雖然接近,台積電卻靠著較早推出的16奈米技術,逐步拿下蘋果大部分的晶片訂單。真正的考驗出現在2015年的iPhone 6s。蘋果把A9處理器訂單拆開,一部分交給三星的14奈米FinFET製程,其餘交給台積電的16奈米FinFET製程。帳面上,三星的14奈米聽起來勝過台積電的16 奈米;但到了消費者手裡,一場被稱為「晶片門」(Chipgate)的爭議爆發了。
科技評測者很快就發現,採用台積電晶片的iPhone運作時溫度較低,電池續航也比較好。蘋果證實兩者確實有差異,不過差異很小。這是消費者第一次隱約意識到,製程節點的名字已經失去科學上的意義,效能實測結果與公司的名聲更重要。
從2016 年起,蘋果把所有旗艦處理器訂單都交給台積電。
接下來的4奈米節點,對三星是一次重大挫敗。輝達把全部GPU生意轉到台積電,高通也把手機晶片生意轉了過去。
三星試圖在3奈米這一代一舉超越台積電,做法是把FinFET的「三維薄體通道」策略換成另一種實作,叫做環繞式閘極(Gate-All-Around,後統稱GAA)。到了2奈米,英特爾與台積電也採用GAA結構。三星這次超車失敗,提早推出GAA並沒有讓三星在3奈米生意上取得領先,反倒是低落的良率加深了它的問題。台積電則強化在先進晶片技術上的主導地位。
三星後來公開表示,把重心放在「技術領先」是個錯誤,往後會把重心放在良率上。我認為,「技術領先」本來就應該包括良率。
英特爾與三星的技術失足,剛好碰上AI晶片需求猛然竄升。
對台積電來說,這是運氣,也讓它在這場晶片競賽裡取得令人羨慕的位置。
不過,三星、英特爾與台積電之間,仍是一場咬得很緊的技術競賽。英特爾在背面供電上起步較早,可能因此取得對台積電的優勢。它「美國國家隊」的身分,加上美國政府要求採購美國貨的壓力,也讓英特爾在爭取最大的晶圓代工客戶時更有籌碼,因為那些客戶全是美國公司。
三星在GAA上起步較早,這一步可能在2奈米節點得到回報。它在DRAM供應上的強勢地位,也可能讓它在邏輯晶片與記憶體晶片的搭售上占到便宜,或者運用後文還會談到的先進封裝技術,把兩者放進同一個封裝裡。
新的參賽者也可能出現。例如,日本的Rapidus就打算在2027 年量產2 奈米邏輯晶片。
一個失足,就足以改變整場比賽的形勢。晶片業的競爭就是這麼激烈。這樣的競爭對晶圓代工客戶是好消息,對輝達、博通等晶片公司是好消息,對消費者也是好消息。
FinFET對能源與環境的影響
晶片發熱危機差點終結摩爾定律。要讓摩爾定律繼續走下去,有些規則非改不可。我當時大膽猜測:「每顆電晶體成本快速下降」這條規則是可以改變的。世界真正需要的,是更小、更快、每次運算耗能更少的電晶體,就算製造成本少降一點也願意。我的解法,就是FinFET,以三維結構更有效地抑制漏電。
英特爾與ITRS當年把這場危機界定為晶片發熱問題,我則把它看成一個世界能源問題,並試著用「綠色」電晶體來稱呼節能的電晶體。FinFET能把晶片發熱控制住,同時讓晶片上的電晶體數目每兩年翻一倍。然而,面對AI晶片日夜不停的運算,以及運作中的AI晶片數量快速增加,即使FinFET不斷提升能源效率,也無法完全抵銷總用電量的成長。
國際能源總署估計,2025年全球資料中心的耗電量約為485太瓦時(TWh),相當於4850 億度電。依另一份伺服器能源效率研究公布的成長率計算,2015 至2023年間,一般伺服器的能源效率提高到原來的約六.四倍;2014 至2024年間,用於AI運算的加速晶片,在特定運算格式下則提高到約五十四倍。
為了說明效率提升可能帶來的影響,我做一個簡化估算:假設資料中心的整體運算效率提高到原來的十倍,完成同樣工作所需的電力已經從十減到一。在這個假設下,如果以效率未提升時的技術,完成2025年同樣多的運算,用電量就會是實際用量的十倍,也就是4850太瓦時。兩者相差4365太瓦時,相當於4 兆3650 億度電。
按照這項簡化估算,2025年可少用的電力約為4365太瓦時。若以每部年發電量約一百一十億度的大型商用核子反應爐換算,約相當於四百部反應爐一年的發電量。四百部是什麼規模?
2024年底,全球運轉中的核子反應爐共有417部,各部的發電能力並不相同。
如果這些電全部由燃煤電廠供應,還可能排放約四十億噸二氧化碳。隨著運算需求繼續增加,晶片節能效果的重要性也會愈來愈高。
FinFET也把半導體產業推向新的規模。過去從未有這麼多市值達千億美元、甚至兆美元級的半導體公司,輝達也一度成為全球市值最高的公司。
FinFET解決曾經無解的晶片發熱危機,也讓每次運算所需的能源為原本的十分之一;但AI帶來的運算需求還在快速增加,節能這場工作並沒有結束。
我和台積電的故事也沒有結束。隨著台積電成為台灣產業的重要支柱,不同政黨的總統先後找我,媒體也來徵詢我的看法。
他們都在問同一件事:台灣經濟是不是太倚重電子業了?
延伸閱讀:台積電2奈米換架構,3奈米仍有大生意?「FinFET之父」胡正明為何看好?
台積電會跟Terafab合作嗎?從台積設廠原則、馬斯克風格看懂為何「不太可能」
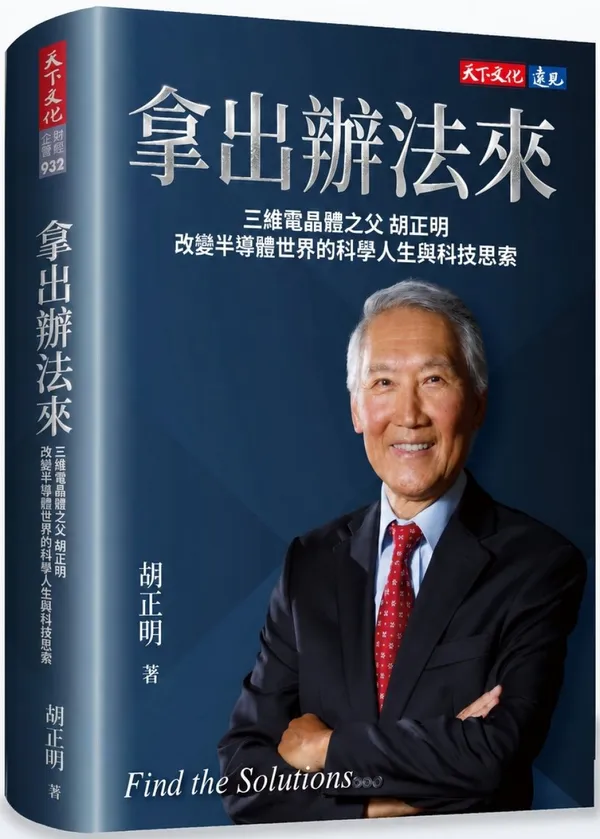
本文授權轉載自《拿出辦法來:三維電晶體之父胡正明改變半導體世界的科學人生與科技思索》,胡正明著,天下文化
責任編輯:蘇柔瑋